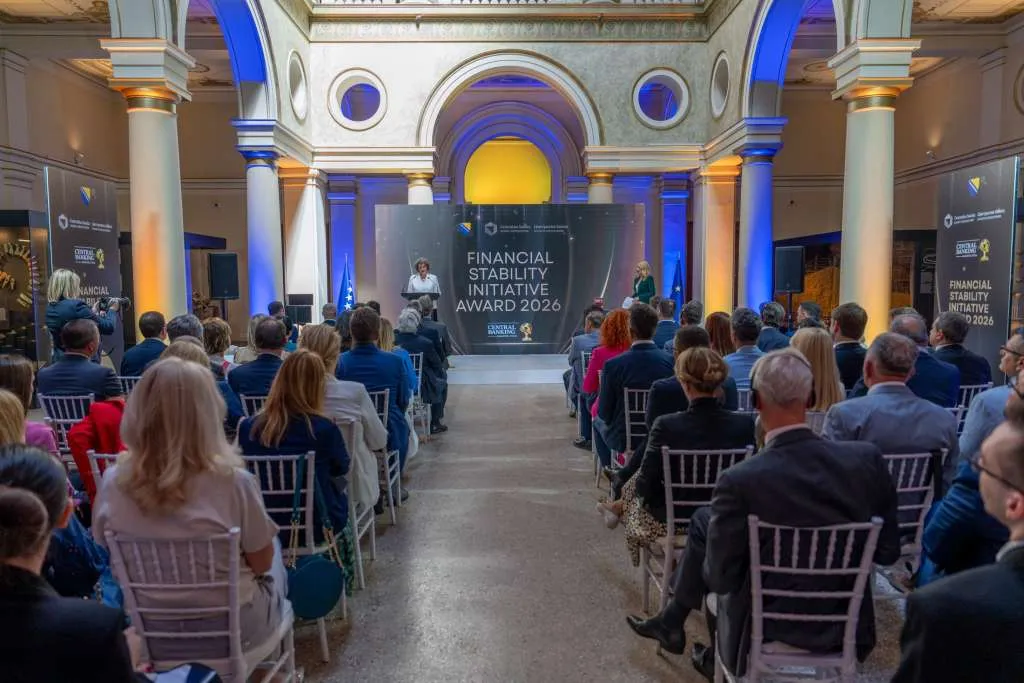

Centralna banka Bosne in Hercegovine (CBBiH) je prva institucija, ki je začela izvajati stresne teste v finančnem sistemu BiH in edina institucija, ki izvaja stresne teste za bančni sektor v BiH. Postopek priprave stresnih testov je bil formaliziran leta 2013 s podpisom dokumenta „Smernice za pripravo stresnih testov in uporabo skrbniških instrumentov v CBBiH, Agenciji za bančništvo Federacije BiH (FBA) in Agenciji za bančništvo Republike Srbske (ABRS“ s strani teh treh institucij, poroča bh. novinska agencija Patria.
Stresni testi v CBBiH so bili prvič izvedeni leta 2007, ko so bili uporabljeni scenariji iz misije MMF-ja za Program ocene finančnega sektorja (Financial Sector Assessment Program - FSAP) 2006. Scenariji in agregirani rezultati stresnih testov so bili objavljeni v Poročilu o finančni stabilnosti (FSR) 2007. Po tehnični misiji MMF-ja iz aprila 2009. je bila spremenjena metodologija in ustvarjeni novi scenariji za stresne teste, ki so bili uporabljeni za stresne teste za leto 2008 in predstavljeni v FSR za leto 2008. Tretja (trenutna) generacija „Top-down“ stresnih testov na podlagi makroekonomskih predpostavk je zaživela po regionalnem stresnem testiranju jeseni 2009., ki ga je izvedel MMF v sodelovanju s Svetovno banko. Frekvenca priprave stresnih testov je bila spremenjena z letne na četrtletno, tako da CBBiH od drugega četrtletja 2010. leta izvaja stresne teste na četrtletni osnovi. Četrtletni stresni testi se izvajajo za dve leti vnaprej, pri čemer se posebne prilagoditve izvajajo za stresne teste, ki se izvajajo na podlagi četrtletnih podatkov v teku leta.
Stresno testiranje se izvaja za vse komercialne banke v bančnem sistemu. Podatki, ki se uporabljajo za stresne teste, so podatki iz bilance stanja, podatki iz bilance uspeha, podatki iz poročil o stanju kapitala, podatki o sektorski strukturi kreditov po kategorijah kakovosti kreditnega portfelja, podatki o rezervacijah po sektorjih in kategorijah kakovosti kreditnega portfelja ter drugi skrbniški podatki. Glavni rezultati stresnih testov se kažejo v obliki potrebnih dokapitalizacij. Predpostavke, uporabljene za pripravo stresnih testov, se lahko razvrstijo v pet skupin: predpostavke makroekonomskih spremenljivk (gibanje BDP, inflacija), predpostavke o kreditni rasti, predpostavke o rasti nekvalitetnih kreditov (NPL), predpostavke o rasti zadolževanja entitetnih vlad, predpostavke o obrestnih merah (aktivne in pasivne obrestne mere). Predpostavke, od katerih v največji meri sovisijo rezultati stresnih testov, so kreditna rast in rast NPL, ki je implicitno izpeljana iz gibanja BDP. Predlagane predpostavke s strani CBBiH se kalibrirajo v sodelovanju z agencijami za bančništvo, zlasti predpostavke o kreditni rasti, rasti aktive, rasti NPL in obrestnih merah. Enake predpostavke veljajo za vse banke v sistemu.
Stresni testi se izvajajo v dveh scenarijih: osnovni (angl. Baseline scenario) in ekstremni (Extreme scenario) scenarij. Osnovni scenarij temelji na projekcijah osnovnih makroekonomskih spremenljivk in pričakovanih odzivih bančnega sektorja na spremembe v makroekonomskem okolju. Ekstremni scenarij predpostavlja vrsto dogodkov z majhno verjetnostjo, vendar z močnimi negativnimi učinki na finančni sistem v BiH. Poudarek je na kreditnem tveganju, kot dominantnem tveganju v bančnem sektorju BiH. V stresne teste je vključeno tudi tveganje obrestnih mer, kot indirektno tveganje, ki se kaže kot povečano kreditno tveganje. Izhodiščna predpostavka v stresnem testu je, da je neposredno kreditno tveganje posledica upočasnjevanja ekonomske aktivnosti v državi in tujini, medtem ko je indirektno kreditno tveganje posledica sprememb obrestnih mer. Scenariji stresnih testov so razdeljeni na dva šoka: Šok A predpostavlja povečanje NPL zaradi upočasnjevanja ekonomske aktivnosti in Šok B predpostavlja povečanje NPL zaradi rasti obrestnih mer. Osnova modela je projekcija bilance uspeha, preko katere se pridobi sprememba kapitala posameznih bank, da se določi koeficient ustreznosti kapitala (CAR). Rast NPL, torej transmisija negativnih gibanj realnega sektorja v kakovost aktive bančnega sektorja, se v modelu odvija v več korakih: projicirana rast NPL se porazdeli sorazmerno z deležem posamezne banke v določeni industriji; za novo doseženo raven NPL se določijo rezervacije za kreditne izgube po povprečni rezervaciji za vsako kategorijo in znesek se primerja z obstoječo ravnjo rezervacij na začetku obdobja. Ugotovljena razlika je učinek na bilanco uspeha v smislu rezervacij, ki jih je treba izvesti za kreditne izgube, in predstavlja najpomembnejšo postavko, ki jo je mogoče projicirati ob upoštevanju specifičnosti bančnega sistema BiH. Izračunani učinki na števec in imenovalec koeficienta ustreznosti kapitala (regulatorni kapital in skupna ponderirana tveganja) se primerjajo z minimalnim koeficientom ustreznosti, ki ga je predpisal regulator (12%), in na ta način se izračunajo potrebe po dokapitalizaciji posamezne banke. Po zaključku stresnega testiranja se rezultati predajo in obravnavajo z entitetnimi agencijami za bančništvo.
Agencije za bančništvo uporabljajo rezultate stresnega testiranja kot dodatno orodje za oceno tveganj v bankah in jih predstavijo bankam, ki pokažejo slabosti pri testiranju. Agregirani rezultati stresnih testov so sestavni del Poročila o finančni stabilnosti. Stresni testi predstavljajo vajo občutljivosti bančnega sektorja na predpostavljene šoke. Rezultati stresnih testov naj se interpretirajo v smislu sistemskih tveganj, ne pa potreb posameznih bank po dokapitalizaciji, in ne predstavljajo edinega in zadostnega instrumenta, na podlagi čigar rezultatov bi se, brez kakršnih koli dodatnih analiz, posameznim bankam moral izdati nalog za dokapitalizacijo.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Visoki predstavnik ni izbran: Nemci, Francozi in Britanci proti Američanom, nov poskus konec junija