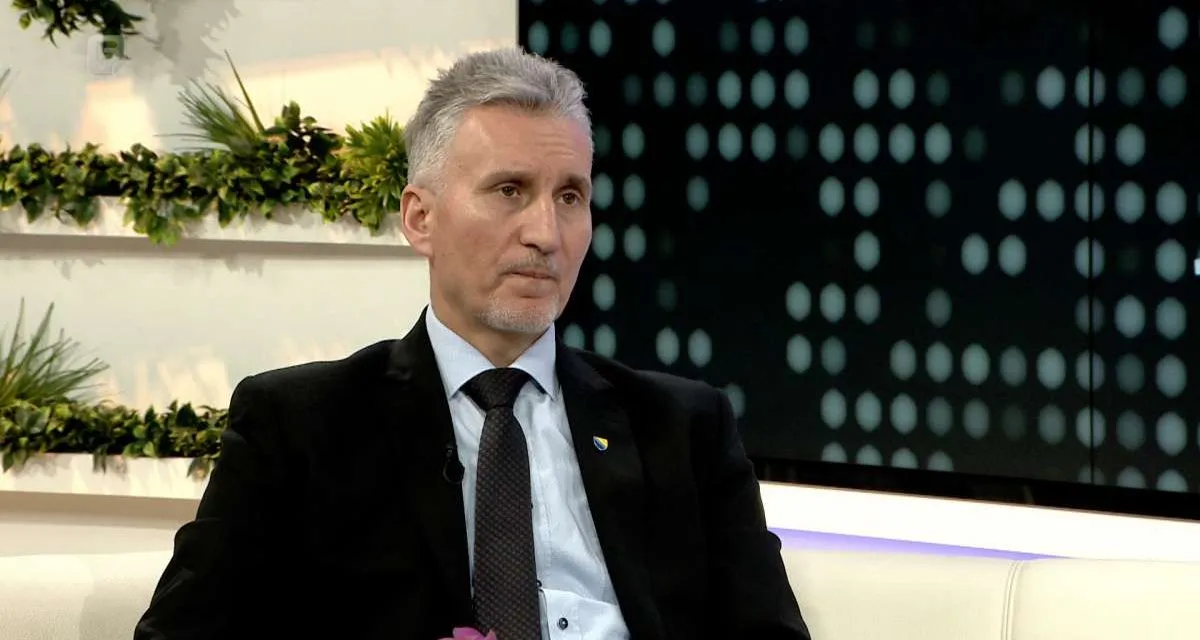

Prvič po dolgem času zadolženost gospodarstva prehiteva kredite občanov. To kaže, da je prebivalstvo prezadolženo in da bi morale banke svoj denar usmeriti v realni sektor, pravi v intervjuju za eKapijo Kemal Kozarić, dekan Ekonomske fakultete v Sarajevu, poroča Patria.
Kozarić pojasnjuje, da trenutna kreditna rast v višini 3 % ne more biti zadostna podpora gospodarstvu, medtem ko bi rast v višini 6 % zadovoljila vsa podjetja, ki potrebujejo denar. Pravi, da nedavna uvedba negativne obrestne mere na depozite poslovnih bank pri centralni banki BiH ima določen učinek, saj so banke v tem obdobju del sredstev vendarle plasirale podjetjem.
eKapija: V EU kar 99,8 % podjetij spada v sektor mikro, malih in srednje velikih podjetij, ki ustvarijo 55 % BDP. Kakšno je po vašem mnenju stanje v BiH glede sektorja MSP? So lahko gonilo gospodarske rasti, kot napovedujeta IMF in Svetovna banka?
- BiH je pred vojno imela pet največjih izvoznikov v bivši Jugoslaviji, kot so Šipad, Famos, Unis, UPI... Na žalost teh sistemov, ki so zaposlovali na deset tisoče delavcev, ni več, in ali hočemo ali nočemo, tranzicija in organizacija, ki sta se zgodili, sta gospodarstvo usmerili v mala in srednje velika podjetja. Vsekakor igrajo danes veliko vlogo v realnem sektorju in dejstvo je, da se tudi tuji investitorji večinoma obračajo prav na ta podjetja. Vprašanje je le, kaj je malo in srednje podjetje, saj je v Evropi malo in srednje podjetje v BiH veliko. Preprosto povedano, ti gospodarski subjekti so se drobali in zdaj zaposlujejo največje število delavcev.
Glede na to, da je brezposelnost v BiH 27 %, je tu zelo veliko prostora in MSP so ciljna skupina, s katero bi se lahko sprožil gospodarski razvoj, kot sta dejala Svetovna banka in IMF.
Po drugi strani je IMF v Pismu o nameri natančno določil, da je država dolžna privatizirati vsa podjetja, v katerih ima večinski delež, saj se je izkazala kot slab upravljavec. To se bo zgodilo in se je že zgodilo s FDS, kot tudi teh dni z Bosnalijekom.
eKapija: Ali imajo ta podjetja zadostno podporo bančnega sektorja, glede na to, da se banke vse težje odločajo, da dajo denar za zagon podjetij ali inovativne projekte?
- Poslovne banke v BiH so plasirale kredite v vrednosti 14 milijard KM. Zadnji dve leti je razmerje 55 % : 45 % v korist zasebnih podjetij. To je prvič, da je sektor občanov v manjšem obsegu zastopan v kreditih, kar jasno kaže, da so državljani precej zasičeni s krediti. Namreč, zadolženost na prebivalca znaša 1.800 KM, kar nam kaže, da tu ni več prostora za nova zadolževanja. Realni sektor je tisti, ki lahko sprejme sredstva, in ta sektor pogosto tudi išče denar od bank.
Pred krizo, natančneje leta 2008, je bila kreditna rast okoli 30 %, zdaj pa je okoli 3 %, kar pomeni, da nobena ekstremna situacija ni dobra. Mi smo to imenovali "kreditni bum" in moral je privesti do bančne krize, vendar tudi ta podcenjena kreditna rast v višini 3 % prav tako ne more biti podpora realnemu sektorju, niti občanom. Rast v višini okoli 6 % bi morala biti dobra in bi zadovoljila večino tistih, ki iščejo denar.
eKapija: Po drugi strani od bančnikov pogosto slišimo pripombo, da denarja je, vendar pa je vse manj dobrih projektov in zdravih, likvidnih podjetij. Zdi se, da gre za začaran krog, kjer podjetjem primanjkuje denarja, bankam pa podjetij. Kateri so alternativni viri financiranja, razen kreditov, ki bi jih v tem trenutku v BiH lahko priporočili gospodarstvenikom?
- Banke so zdaj spremenile svoj odnos pri upravljanju s tveganji. Zaradi novega pristopa in Basla II se zahteva, da preventivno delujejo, da se ne bi zgodilo, da se ukvarjajo s posledicami, temveč da prepoznajo, kdo lahko vrne kredit. S te strani so banke zmanjšale kreditno aktivnost. Zdaj se dogaja, da banke skoraj 50 % v svojem bilancu prihodkov ustvarijo s storitvami, kot so storitve plačilnega prometa, menjalni posli, tekoči računi... Takoj ko prestopite prag banke, morate nekaj plačati, prav zato, da bi nadomestile kreditne prihodke ali prihodke od obrestnih mer.
Kljub temu je prva naloga bank zbiranje sredstev, nato pa njihovo plasiranje realnemu sektorju in občanom. Mislim, da se bo to spremenilo, ker je dejstvo, da v BiH obstajajo sredstva, vendar pa se ne plasirajo v zadostni meri.
Po drugi strani bi podjetja lahko povečala kapital z vstopom na borzo, investitorji pa bi lahko preko kapitalskega trga plasirali odvečni denar.
eKapija: Pričakujete kreditno rast v prihodnjem obdobju?
- Centralna banka BiH je pred nekaj meseci uvedla negativno obrestno mero na depozite, da bi poslovne banke spodbudila, da ne hranijo denarja, temveč da ga spustijo v realni sektor. Ta ukrep je imel nekaj učinkov, vendar je en del odšel v razdolževanje bank svojim matičnim podjetjem, drugi del pa v kredite realnemu sektorju. To je povečalo kreditno rast na okoli 4 %, zato bi lahko rekli, da ima nek učinek.
Po drugi strani pa to, kar banke pogosto uporabljajo, in to ni dobro, je, da se država, torej oba entiteti, pogosto pojavljata kot najbolj zaželena posojilojemalca. Namreč, entiteti svoja primanjkljaja zapirata preko vrednostnih papirjev in kupujeta prosti denar, ki bi ga bilo treba plasirati realnemu sektorju in občanom. To nikakor ni dobro, vendar banke vedo, da je to varen plasman. Dobro je, da ima tudi to svoje meje, saj je z IMF podpisan aranžma, kjer so postavljene določene meje, čez katere se entiteti ne smejo zadolževati. Kot sem rekel, bi lahko pričakovali kreditno rast, vendar ne kot leta 2008.
eKapija: Je problem NPL največji, s katerim se bančniki v BiH trenutno srečujejo, in kako bi ga najučinkoviteje lahko omilili?
- NPL je eden od problemov v bančnem sektorju, saj je delež teh kreditov okoli 14 %. Trenutno je v postopku sprejemanje zakona o bankah na entitetni ravni, kjer bi se moral sprejeti pravni okvir za čiščenje bilanc bank. Mi to tudi pričakujemo, saj je to sprejeto tudi v drugih državah v regiji, kjer so naše skupine, kot so Raiffeisen, UniCredit, Hypo, prav tako aktivne. To bi pripomoglo, da bi banke očistile bilance in bile bolj aktivne v prihodnjem obdobju, kar bi spodbudilo kreditno rast.
Prav tako je v fazi pogajanj tudi bančna resolucija. Dileme so, kje bi se morala nahajati, ali v Agenciji za bančništvo ali v Agenciji za zavarovanje vlog in kdo bo z njo upravljal. To je v bistvu sklad, v katerega bi banke iz svoje aktive same izdvajale določen odstotek, ki bi služil kot zaščita za morebitne napake bank.
eKapija: Kako ocenjujete stanje v bančnem sektorju BiH? Kaj pričakujete, da se bo spremenilo v prihodnjem obdobju?
- Pričakujem, da bo prihajalo do nadaljnjega združevanja bank. Štiri banke v FBiH so se združile v dve - Privredna in Bor banka, kot tudi IKB in Moja Banka. Na žalost nobena banka v BiH ne more spremljati nekega večjega projekta, kot je Koridor 5C, večinoma gredo v konzorcij bank. V zvezi s tem pričakujem nadaljnje združevanje bank, saj je 25 bank veliko za BiH, nekih 10 bank bi bilo povsem dovolj.
Prav tako pričakujem ohranjanje zaupanja strank. Namreč, tudi stranke imajo pravico izbire, kje bodo ocenjevale, katere banke so zdrave, pregledne in katere objavljajo svoje finančne rezultate, kot tudi, kako se banke uvrščajo na kapitalskem trgu. Finančna izobrazba vsake stranke, začenši z mano in vsemi nami, je potrebna. Moramo se informirati, saj pogosto obrestna mera je lahko past – tiste banke, ki ponujajo najvišjo obrestno mero ali višjo obrestno mero od konkurence, je prvi znak, da je banka v težavah z likvidnostjo. Torej, moja priporočila so, da se preučijo vsi elementi finančnega zdravja vsake banke in da se po tem ravnajo. Na koncu, ni treba biti v eni banki, ne pravijo zaman stari ljudje "ne vseh jajc v isto košaro", zato je s te strani razpršitev tveganja zaželena.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Visoki predstavnik ni izbran: Nemci, Francozi in Britanci proti Američanom, nov poskus konec junija