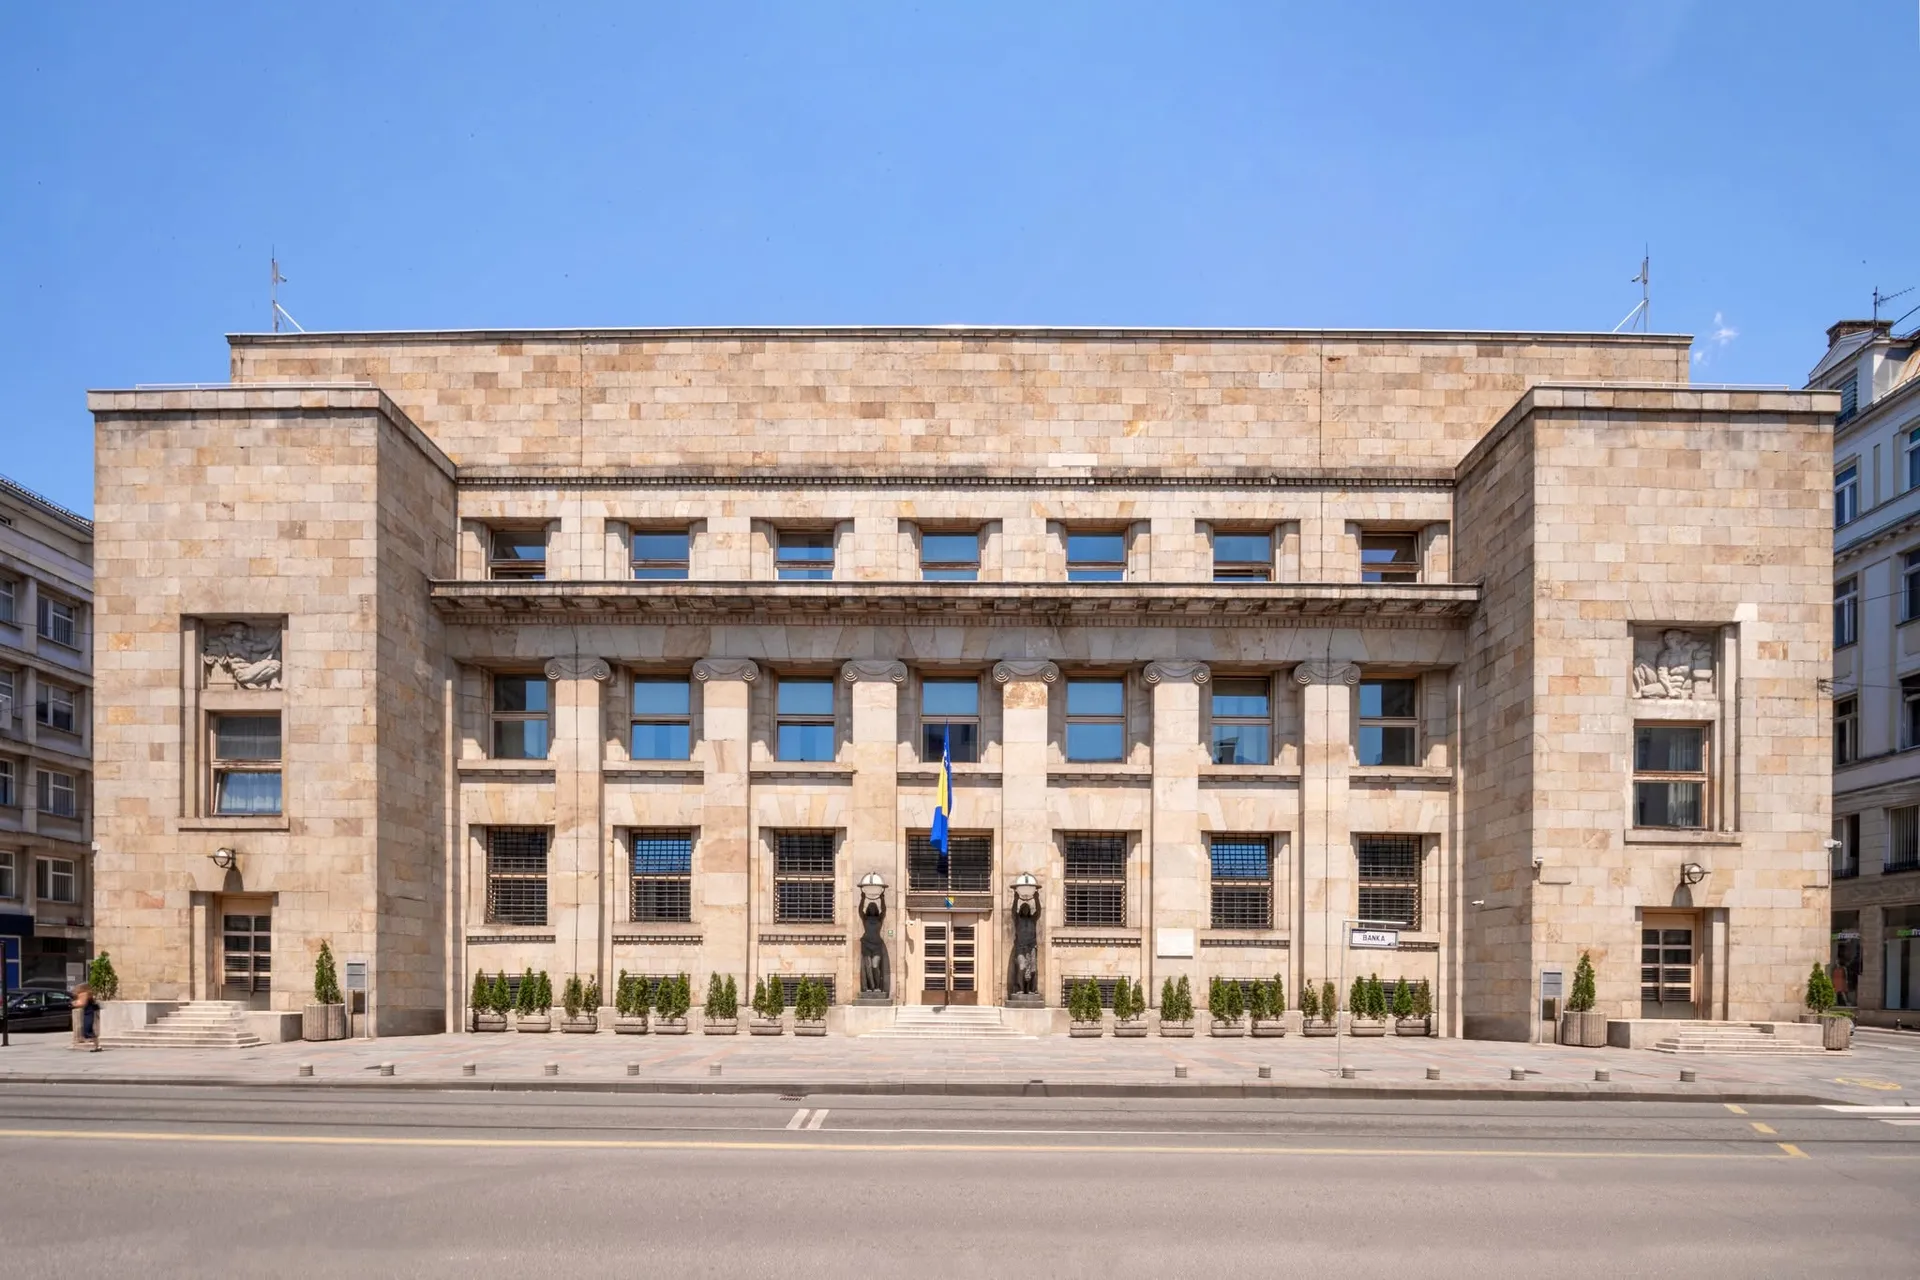

Die Zentralbank von Bosnien und Herzegowina (ZBH) ist die erste Institution, die mit der Durchführung von Stresstests im Finanzsystem von BiH begonnen hat, und die einzige Institution, die Stresstests für den Bankensektor in BiH durchführt. Der Prozess der Erstellung von Stresstests wurde 2013 mit der Unterzeichnung des Dokuments „Leitlinien für die Erstellung von Stresstests und die Nutzung aufsichtsrechtlicher Instrumente in der ZBH, der Föderalen Bankenaufsichtsbehörde (FBA) und der Bankenaufsichtsbehörde der Republika Srpska (ABRS“ durch diese drei Institutionen formalisiert, berichtet die bosnisch-herzegowinische Nachrichtenagentur Patria.
Stresstests bei der ZBH wurden erstmals 2007 durchgeführt, als Szenarien aus der Mission des IWF für das Financial Sector Assessment Program (FSAP) 2006 verwendet wurden. Die Szenarien und aggregierten Ergebnisse der Stresstests wurden im Financial Stability Report (FSR) 2007 veröffentlicht. Nach der technischen Mission des IWF im April 2009 wurde die Methodik geändert und neue Szenarien für Stresstests erstellt, die für die Stresstests für das Jahr 2008 verwendet und im FSR für 2008 vorgestellt wurden. Die dritte (aktuelle) Generation von „Top-down“-Stresstests auf Basis makroökonomischer Annahmen wurde nach regionalen Stresstests im Herbst 2009, die der IWF in Zusammenarbeit mit der Weltbank durchgeführt hat, eingeführt. Die Häufigkeit der Stresstests wurde von jährlich auf vierteljährlich umgestellt, sodass die ZBH seit dem zweiten Quartal 2010 kontinuierlich vierteljährliche Stresstests durchführt. Die vierteljährlichen Stresstests werden für zwei Jahre im Voraus durchgeführt, wobei besondere Anpassungen für die Stresstests vorgenommen werden, die auf vierteljährlichen Daten während des Jahres basieren.
Stresstests werden für alle Geschäftsbanken im Bankensystem durchgeführt. Die für die Stresstests verwendeten Daten umfassen Bilanzdaten, Gewinn- und Verlustrechnungsdaten, Eigenkapitalberichtsdaten, Daten zur sektoralen Kreditstruktur nach Kategorien der Kreditportfolioqualität, Daten zu Rückstellungen nach Sektoren und Kategorien der Kreditportfolioqualität sowie andere aufsichtsrechtliche Daten. Die Hauptergebnisse der Stresstests manifestieren sich in Form von Kapitalerhöhungsbedarf. Die für die Erstellung von Stresstests verwendeten Annahmen können in fünf Gruppen eingeteilt werden: Annahmen zu makroökonomischen Variablen (BIP-Entwicklung, Inflation), Annahmen zum Kreditwachstum, Annahmen zum Wachstum notleidender Kredite (NPL), Annahmen zum Wachstum der Staatsschulden der Entitäten, Annahmen zu Zinssätzen (aktive und passive Zinssätze). Die Annahmen, von denen die Ergebnisse der Stresstests am stärksten abhängen, sind das Kreditwachstum und das NPL-Wachstum, das implizit aus der BIP-Entwicklung abgeleitet wird. Die von der ZBH vorgeschlagenen Annahmen werden in Zusammenarbeit mit den Bankenaufsichtsbehörden kalibriert, insbesondere die Annahmen zu Kreditwachstum, Bilanzwachstum, NPL-Wachstum und Zinssätzen. Dieselben Annahmen gelten für alle Banken im System.
Stresstests werden in zwei Szenarien durchgeführt: Basisszenario (engl. Baseline scenario) und Extremszenario (Extreme scenario). Das Basisszenario basiert auf Projektionen grundlegender makroökonomischer Variablen und erwarteten Reaktionen des Bankensektors auf Veränderungen im makroökonomischen Umfeld. Das Extremszenario geht von einer Reihe von Ereignissen mit geringer Wahrscheinlichkeit, aber starken negativen Auswirkungen auf das Finanzsystem in BiH aus. Der Fokus liegt auf dem Kreditrisiko als dominantem Risiko im Bankensektor von BiH. Das Zinsänderungsrisiko, als indirektes Risiko, das sich in einem erhöhten Kreditrisiko manifestiert, ist ebenfalls in die Stresstests einbezogen. Die Ausgangsprämisse des Stresstests ist, dass das direkte Kreditrisiko eine Folge der Verlangsamung der Wirtschaftsaktivität im In- und Ausland ist, während das indirekte Kreditrisiko eine Folge von Zinsänderungen ist. Die Szenarien der Stresstests sind in zwei Schocks unterteilt: Schock A geht von einem Anstieg der NPLs aufgrund der Verlangsamung der Wirtschaftsaktivität aus, und Schock B geht von einem Anstieg der NPLs aufgrund steigender Zinssätze aus. Die Grundlage des Modells ist die Projektion der Gewinn- und Verlustrechnung, über die die Veränderung des Eigenkapitals einzelner Banken ermittelt wird, um den Kapitaladäquanzkoeffizienten (CAR) zu bestimmen. Das Wachstum der NPLs, d.h. die Übertragung negativer Entwicklungen des realen Sektors auf die Qualität der Aktiva des Bankensektors, erfolgt im Modell in mehreren Schritten: das prognostizierte NPL-Wachstum wird proportional zum Anteil der einzelnen Bank an einer bestimmten Branche verteilt; für das neu ermittelte NPL-Niveau werden Rückstellungen für Kreditverluste gemäß der durchschnittlichen Rückstellung pro Kategorie ermittelt und der Betrag mit dem bestehenden Rückstellungsniveau zu Beginn des Zeitraums verglichen. Die ermittelte Differenz ist der Effekt auf die Gewinn- und Verlustrechnung in Form von notwendigen Rückstellungen für Kreditverluste und stellt die bedeutendste Position dar, die unter Berücksichtigung der Besonderheiten des bosnisch-herzegowinischen Bankensystems projiziert werden kann. Die berechneten Effekte auf den Zähler und Nenner des Kapitaladäquanzkoeffizienten (regulatorisches Kapital und risikogewichtete Gesamtrisiken) werden mit dem vom Regulator vorgeschriebenen Mindestkoeffizienten (12%) verglichen, und auf diese Weise werden die Kapitalerhöhungsbedarfe der einzelnen Bank berechnet. Nach Abschluss der Stresstests werden die Ergebnisse den Bankenaufsichtsbehörden der Entitäten übermittelt und mit ihnen besprochen.
Die Bankenaufsichtsbehörden nutzen die Ergebnisse der Stresstests als zusätzliches Instrument zur Risikobewertung von Banken und legen sie Banken vor, die bei den Tests Schwächen aufweisen. Aggregierte Ergebnisse von Stresstests sind Bestandteil des Finanzstabilitätsberichts. Stresstests stellen eine Übung zur Sensitivität des Bankensektors gegenüber angenommenen Schocks dar. Die Ergebnisse von Stresstests sollten im Hinblick auf systemische Risiken interpretiert werden, nicht im Hinblick auf den Kapitalerhöhungsbedarf einzelner Banken, und sie stellen kein einziges und ausreichendes Instrument dar, auf dessen Grundlage einzelnen Banken ohne weitere Analysen eine Anordnung zur Kapitalerhöhung erteilt werden sollte.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Hoher Repräsentant nicht gewählt: Deutsche, Franzosen und Briten gegen Amerikaner, neuer Versuch Ende Juni
ČOVIĆ OHNE GNADE Wie diejenigen, die Ademović ins Amt brachten, ihm eine politische Hölle bereiteten
Sonniger Samstag, es wird recht warm
Tragödie im albanischen Ferienort: Zwei Minderjährige ertrunken