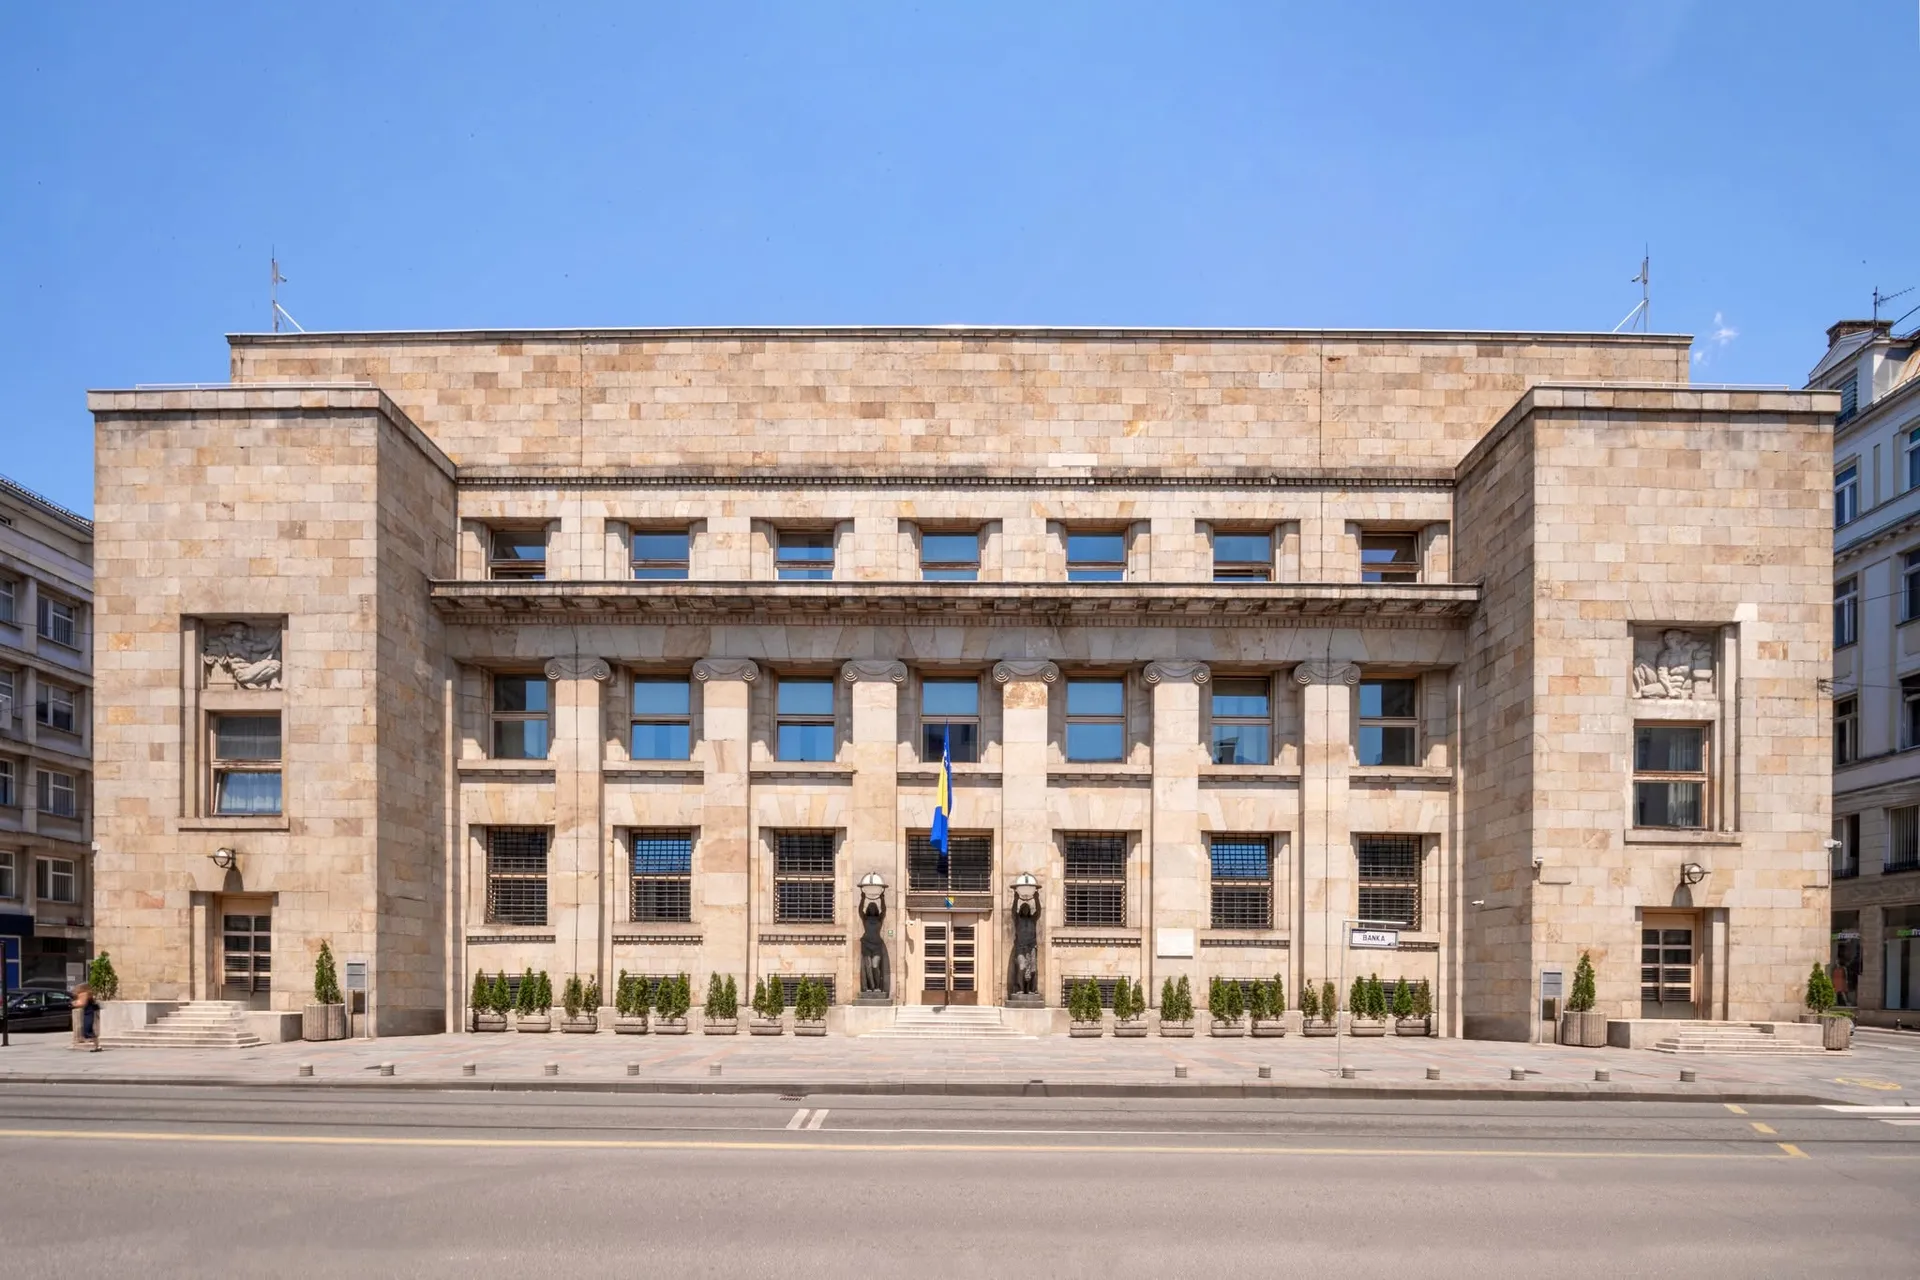

Die Zentralbank von BiH hat auf ihrer offiziellen Website eine Art Anleitung oder Warnung vor variablen Zinssätzen für Kreditnehmer veröffentlicht. Ein Kredit mit variablem Zinssatz ist ein Kredit, bei dem der Zinssatz während der Laufzeit des Kreditvertrags nicht festgeschrieben ist, sondern schwanken kann.
Viele Kunden, die bisher Kredite mit variablem Zinssatz aufgenommen haben, waren überrascht, als die Banken die Zinssätze für diese Kredite oft und deutlich erhöhten. Natürlich waren die Bürger in der Föderation weitaus stärker von Fehlern betroffen und sind es auch heute noch.
Föderation ohne Regulierung
Die Banken hatten aufgrund der von den Kunden unterzeichneten Verträge, die nicht einschränkten, wie oft die Banken den Zinssatz ändern konnten, und die Banken nicht dazu verpflichteten, die Basis für eine Zinserhöhung zu spezifizieren, das gesetzliche Recht dazu. Viele Banken haben jedoch laut der offiziellen Website der Zentralbank von BiH ernsthafte Fehler in der öffentlichen Kommunikation über ihre Maßnahmen gemacht.
Eine Möglichkeit, die genannten Fehler zu beheben, war die Einführung einer angemessenen Regulierung bezüglich der Basis, die für die Erhöhung des Zinssatzes bei Krediten mit variablem Zinssatz verwendet wird, und der Häufigkeit, mit der die Banken dies tun können. Um die Veröffentlichung zu verbessern und die Nutzer von Dienstleistungen bei Banken und Mikrofinanzorganisationen zu schützen, wurden 2011 Änderungen und Ergänzungen des Bankengesetzes der Republika Srpska verabschiedet.
Die Föderation Bosnien und Herzegowina hat ähnliche Änderungen und Ergänzungen vorgeschlagen, die noch verabschiedet werden müssen.
Kunden in der Föderation werden weiterhin mit Problemen bei variablen Zinssätzen konfrontiert sein, im Gegensatz zu Kunden aus der RS, wo diese Beziehung seit langem gesetzlich geregelt ist. Praktisch warnt die Zentralbank Kunden aus der Föderation, dass der Kreditvertrag die Basis für eine mögliche Zinserhöhung spezifizieren muss.
Die Basis darf nichts sein, was eine der Vertragsparteien einseitig ändern kann. Obwohl sich diese Klausel auf beide Vertragsparteien bezieht, hat der Kunde wenig Einfluss auf den Referenzzinssatz, so dass dies hauptsächlich dazu dient, den Einfluss der Banken auf Zinsänderungen bei Krediten mit variablem Zinssatz zu verringern. Der Kreditvertrag muss die minimale Häufigkeit angeben, mit der die Bank den Zinssatz in Zukunft ändern kann.
EURIBOR im Vertrag
Alle Änderungen des nominalen Zinssatzes müssen dem Kunden MITGETEILT WERDEN, BEVOR der neue nominale und effektive Zinssatz in Kraft tritt.
Der EURIBOR ist der Zinssatz, den Banken in der Eurozone für Interbankenkredite verwenden. Es gibt mehrere EURIBOR-Referenzzinssätze, die berechnet und veröffentlicht werden, daher muss der Kreditnehmer in Bosnien und Herzegowina sicherstellen, dass im Kreditvertrag genau angegeben ist, welcher EURIBOR-Satz gemeint ist. Der Kreditvertrag darf es der Bank nicht gestatten, nach eigenem Ermessen unterschiedliche EURIBOR-Referenzzinssätze zu verwenden.
Daher müssen die Bürger der Föderation, die Kredite wünschen, ihre Augen weit mehr offen halten als die aus der RS, da ihre Parlamentarier ihre Arbeit nicht gewissenhaft und zu ihrem Vorteil erledigen. Tatsächlich gibt es im Bankengesetz der RS sogar Artikel 98. „a“ bis 98. „t“, die in 26 Absätzen die Rechte und Interessen der Dienstleistungsnutzer schützen und eine faire Behandlung durch die Bank verlangen.
Das Bankengesetz der RS behandelt auch die Information der Nutzer in der Verhandlungsphase bis ins Detail der Vertragsgestaltung, berichtet Patria.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Hoher Repräsentant nicht gewählt: Deutsche, Franzosen und Briten gegen Amerikaner, neuer Versuch Ende Juni
ČOVIĆ OHNE GNADE Wie diejenigen, die Ademović ins Amt brachten, ihm eine politische Hölle bereiteten
Sonniger Samstag, es wird recht warm
Tragödie im albanischen Ferienort: Zwei Minderjährige ertrunken