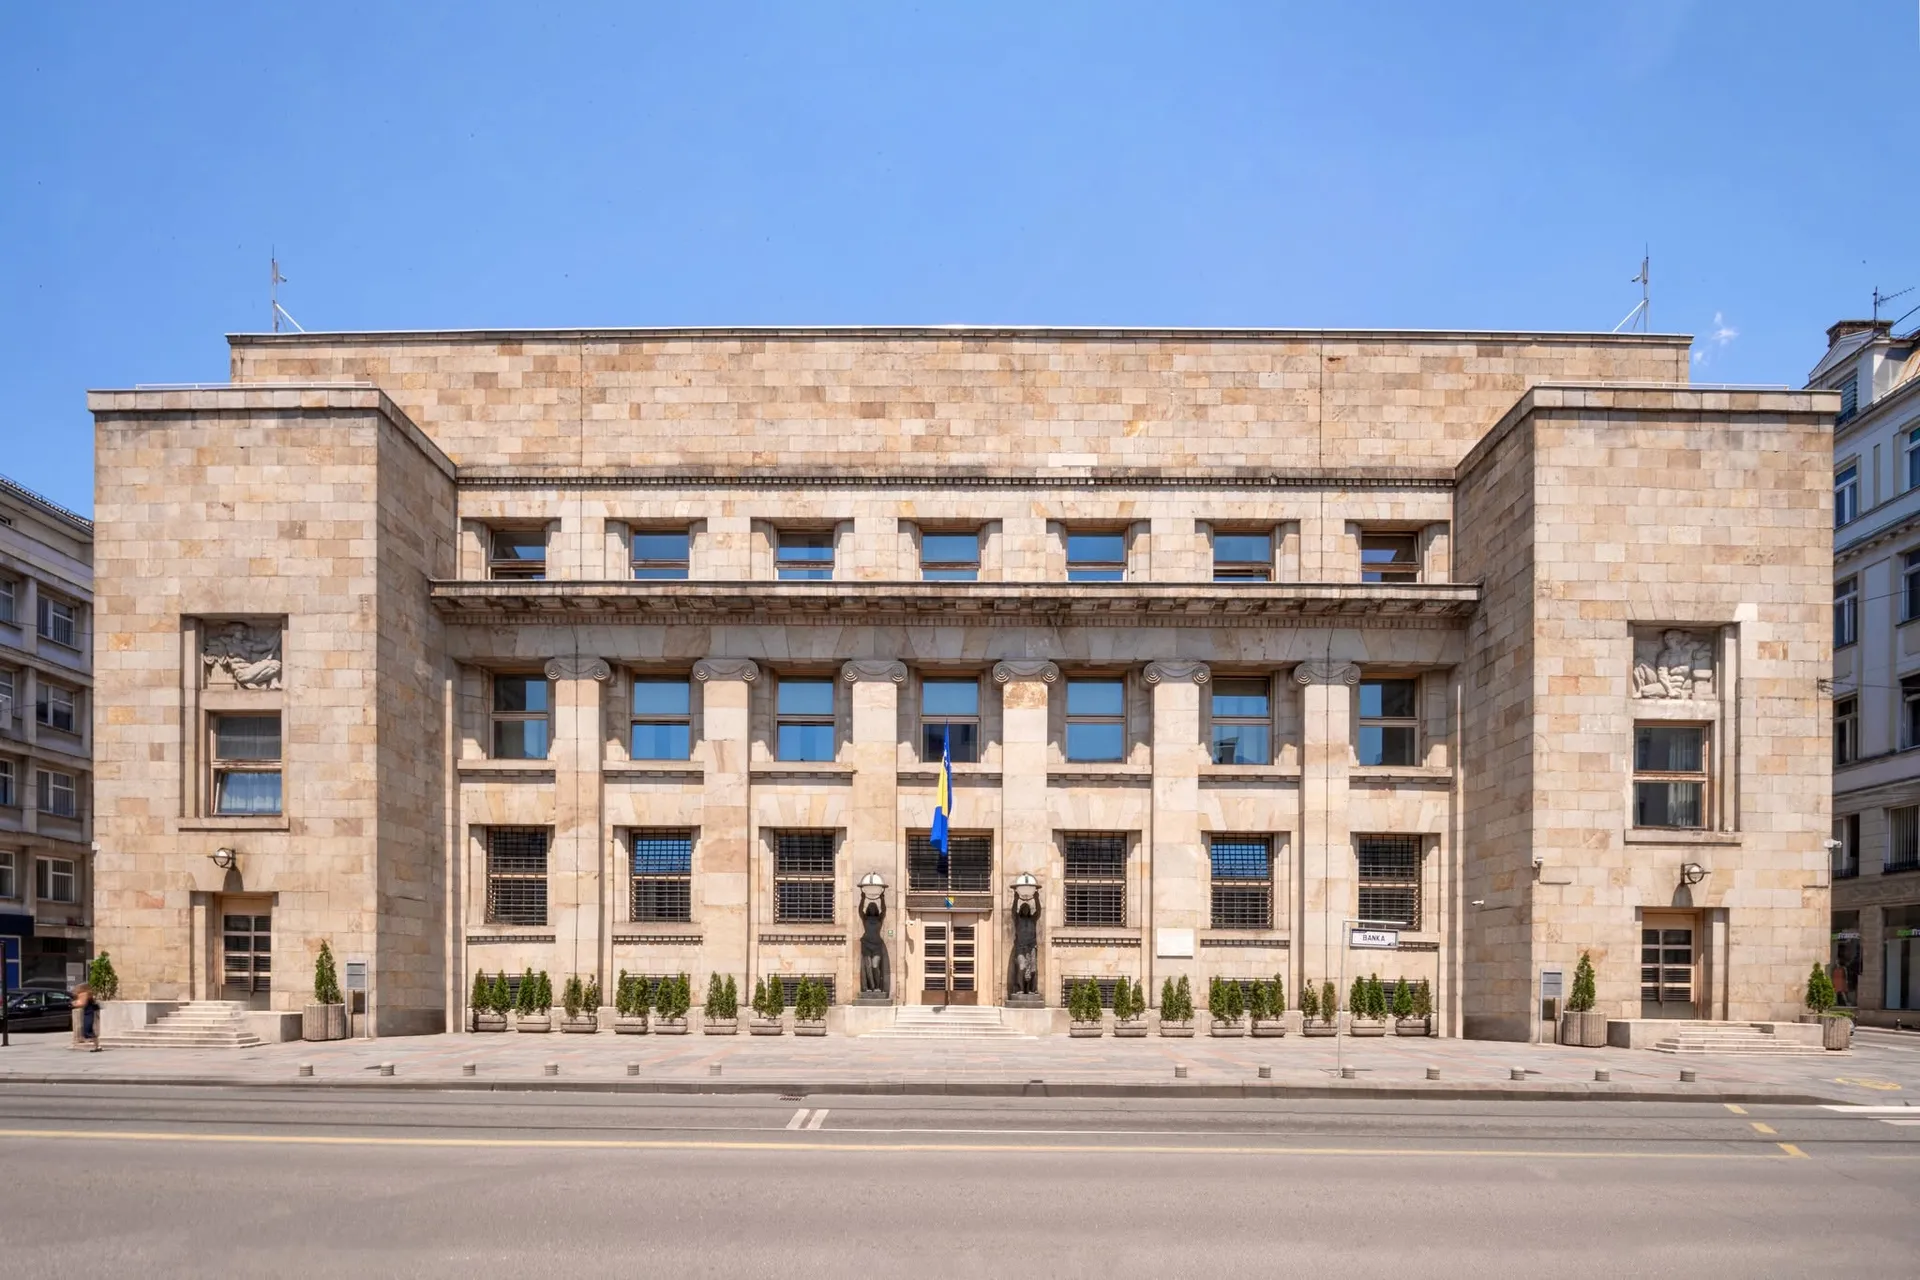

Auf ihrer Sitzung am 22. Dezember 2014 verabschiedete die Europäische Zentralbank (EZB) nach Meinung der meisten relevanten Wirtschaftsanalysten eine „historische Entscheidung“. Nämlich, alle 25 Mitglieder des EZB-Rates waren sich einig, dass die Einführung von Maßnahmen zur sogenannten quantitativen Lockerung – Lockerung (QE) der Geldpolitik der EZB, mit dem Ziel, deflationäre Tendenzen zu verhindern und die Wirtschaftsaktivität in der Eurozone zu beleben, ein notwendiges und gültiges Instrument der Geldpolitik ist, wie das Büro des leitenden Ökonomen der Zentralbank von Bosnien und Herzegowina mitteilte, berichtet die bosnisch-herzegowinische Nachrichtenagentur Patria.
Angesichts der Tatsache, dass die zuvor geschaffene Politik der radikalen Sparmaßnahmen keine erwarteten Ergebnisse gebracht hat, dass die Eurozone sehr niedrige Wachstumsraten verzeichnet, dass es starke deflationäre Tendenzen gibt, dass die Nachfrage nicht wächst und keine neuen Arbeitsplätze geschaffen werden, während die Arbeitslosenquote hoch ist, hat die EZB beschlossen, die sogenannte „schwere Artillerie“ zu aktivieren.
Die Entscheidung zur Einführung von quantitativen Lockerungsmaßnahmen bedeutet, dass ab März dieses Jahres bis September 2016 monatlich 60 Milliarden Euro, also insgesamt 1,14 Billionen Euro, in das System eingespeist werden. Dieses Vorhaben ist nur orientierungsmäßig auf September 2016 begrenzt, und wenn es bis dahin keine angemessenen Effekte zeigt, besteht die Möglichkeit einer Verlängerung. Das Programm beinhaltet die Schaffung von Geldmengen und die „Einspeisung von Liquidität“ in das Wirtschaftssystem durch ein erweitertes Ankaufprogramm von Anleihen, sowohl des öffentlichen als auch des privaten Sektors. Der Kauf von Anleihen erfolgt nach dem „Kapitalschlüssel“, d.h. nach dem Kapitalanteil einzelner nationaler Zentralbanken an der EZB, während 20 % der Käufe zentralisiert werden, wobei das Risiko zwischen der EZB und den nationalen Zentralbanken aufgeteilt wird.
Das Hauptziel dieses Programms ist die Förderung von Investitionen und Konsum. Andernfalls, ohne eine Belebung der Investitionen und der Nachfrage, gerät die Eurozone mit ziemlicher Sicherheit in den Strudel des Deflationsstroms, an dessen Rändern sie sich bereits seit Dezember letzten Jahres befindet, den sie später nicht mehr kontrollieren könnte und mit unvorhersehbaren Folgen für ihre Wirtschaftsstruktur und politische Stabilität. Eines der indirekten Ziele ist das Erreichen der Zielinflationsrate von etwa 2 %, als weitaus geringeres Übel als Deflation. Damit hat die Eurozone zu Maßnahmen gegriffen, die bereits seit längerem, seit dem Ausbruch der Krise 2008, von den USA, England und Japan angewendet werden. Zum Beispiel haben die USA monatlich 85 Milliarden Dollar in das System eingespeist, die wirtschaftliche Aktivität wurde dynamisiert, die Arbeitslosigkeit sank auf 5 %, es werden ordentliche Wachstumsraten verzeichnet, die Nachfrage wurde ebenfalls dynamisiert. Präsident Obama hat offiziell den Ausstieg aus der Krise und den Eintritt in eine Ära des Wohlstands verkündet.
Die Frage ist jedoch, ob dieses Programm so erfolgreich sein wird, wie es sich bisher zumindest in den USA und England und nur teilweise in Japan als erfolgreich erwiesen hat. Dieses Programm ist in gewisser Weise eine Kopie des Modells, das die USA in ihrem Bestreben, die wirtschaftliche Erholung anzukurbeln, verwendet haben. Dieselben Analysten, die dieses Programm der EZB für notwendig halten, halten es gleichzeitig für unzureichend und glauben, dass es allein, ohne die Umsetzung von Strukturreformen und Anpassungen und die weitere disziplinierte Umsetzung von Sparmaßnahmen im öffentlichen Sektor, keine erwarteten Ergebnisse bringen wird. Darüber hinaus wird die Effektivität der Umsetzung dieses Programms mit dem Abstimmungsprozess zwischen der EZB und den 19 nationalen Zentralbanken der Eurozone konfrontiert sein, ein Prozess, der Zeit kostet, und ein wesentliches Merkmal der Krisenbewältigung ist nicht die Dezentralisierung von Entscheidungen und Management, sondern im Gegenteil, eine hohe Zentralisierung und Effizienz bei der Umsetzung von Entscheidungen. Hinzu kommt, dass dies ein sehr wichtiger Prozess der Abstimmung nationaler Ziele und Interessen innerhalb der EU-Mitgliedstaaten sein wird, die, offen gesagt, oft nicht konvergieren.
WAS DIE MASSNAHMEN DER EZB VORHERSEHEN
Es ist sicher, dass im Rahmen dieses Programms der EZB jede Regierung einzeln ein Programm vorlegen muss, das den Anforderungen der EZB entspricht, mit klar definierten Zielen und erwarteten Ergebnissen. Geld aus diesem Programm kann nicht zur Sanierung bestehender Haushaltsdefizite verwendet werden, sondern ausschließlich für Investitionen. Das Geld aus diesem Programm wird also im Wesentlichen Banken oder der Wirtschaft zur Verfügung gestellt, die die Wettbewerbsfähigkeit der europäischen Wirtschaft stärken soll, was zweifellos ein Schlüsselsegment der oben genannten notwendigen strukturellen Anpassung ist. Im Grunde ist die Logik der Funktionsweise dieser Maßnahmen wie folgt:
- Die EZB schafft Geld durch den Kauf von Anleihen,
- Das so geschaffene Geld übt Druck auf die Zinssenkung aus,
- Unternehmen und Einzelpersonen nehmen zu günstigen Konditionen Kredite auf und investieren,
- Durch die Intensivierung der Investitionen steigt die Beschäftigung, es entsteht neue Nachfrage,
- Die Löhne im Realwirtschaftssektor steigen, der Konsum steigt, die Gesamtnachfrage steigt,
- Es kommt zu einem realen Wachstum der Wirtschaftsaktivität und des BIP,
- Dies erhöht die Gewinne der Unternehmen und die Motivation für weitere Investitionen, mit zusätzlicher Schaffung von Arbeitsplätzen und kontinuierlichem Wachstum der Nachfrage,
- Dies führt zu einem Anstieg der öffentlichen Einnahmen, und in Kombination mit Einsparungen im öffentlichen Sektor sinkt der Druck auf die Rückzahlung öffentlicher Schulden und die fiskalische Belastung sinkt,
- Das Ergebnis ist eine Erholung der Wirtschaft mit dem Auftreten einer wirtschaftlich akzeptablen, „gesunden – kontrollierten“ Inflation.
Die Entwicklungen auf den Devisenmärkten, die in diesen Tagen bereits als „Währungskrieg“ bezeichnet werden, sind lediglich eine Folge der Maßnahmen, die nationale Volkswirtschaften ergreifen, um das Wirtschaftswachstum in ihren Gebieten zu beleben. Es ist bekannt, dass sich die Wechselkurse im Grunde nach den Entwicklungen von Angebot und Nachfrage nach bestimmten Währungen in Kombination mit den realen Produktionskapazitäten und der Wettbewerbsfähigkeit bestimmter Volkswirtschaften bilden. So schwächte sich der Dollar in den USA innerhalb nur eines Monats um ganze 15 % gegenüber dem Euro ab, als die Federal Reserve in den USA mit dem Programm der intensiven Geldeinspeisung in das Wirtschaftssystem (Programm QE1) begann. Als die Federal Reserve jedoch in der zweiten Hälfte des Jahres 2014 die Einstellung des Programms ankündigte, begann der Dollar zu stärken, d.h. sich zu erholen. In Japan geschah nach der Einführung eines ähnlichen Mechanismus im Jahr 2010 dasselbe, es kam zu einer plötzlichen Abwertung des Yen gegenüber dem Euro. Die Abwertung des Euro gegenüber dem Dollar begann in dem Moment, als klar wurde, dass die EZB die Einführung von Maßnahmen zur Geldeinspeisung in die Wirtschaft der Eurozone nicht vermeiden konnte. Ihre effektive Umsetzung wird höchstwahrscheinlich zu einer weiteren Abwertung des Euro führen, insbesondere gegenüber dem Dollar. Die Abwertung des Euro ist jedoch für die Volkswirtschaften der Eurozone keine schlechte Nachricht; sie wird europäische Waren für ausländische Importeure attraktiver machen, Europa als Touristenziel attraktiver machen und insgesamt die sogenannte ausländische Nachfrage nach europäischen Waren und Dienstleistungen positiv beeinflussen. Ein starker Euro ist derzeit nicht im Interesse der europäischen Wirtschaft, da er eine Behinderung der Erholung wäre.
Die konvertible Mark wird angesichts ihrer Bindung an den Euro ihr Schicksal in Bezug auf ihre Beziehung zu anderen Währungen teilen. Die konvertible Mark wird gegenüber dem US-Dollar und anderen wichtigen Währungen sicherlich schwächer werden. Dies könnte sich positiv auf die bosnisch-herzegowinische Wirtschaft auswirken, wenn sie sich anpasst und schneller restrukturiert. Für ausländische Importeure außerhalb der Eurozone werden bosnisch-herzegowinische Waren und Dienstleistungen deutlich attraktiver. Die geplanten Maßnahmen der EZB, die die Wirtschaft der EU dynamisieren sollen, werden sich ebenfalls positiv auf die bosnisch-herzegowinische Wirtschaft auswirken. Mit einem organisierteren Ansatz und durchdachten Strategien für das Auftreten auf ausländischen Märkten könnte der Export, der unter den Bedingungen des bestehenden makroökonomischen Modells eine Frage des „Überlebens“ der heimischen Wirtschaft ist, zusätzlichen Schwung erhalten und die Dynamik der heimischen Wirtschaftsstruktur erheblich beeinflussen.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Hoher Repräsentant nicht gewählt: Deutsche, Franzosen und Briten gegen Amerikaner, neuer Versuch Ende Juni
ČOVIĆ OHNE GNADE Wie diejenigen, die Ademović ins Amt brachten, ihm eine politische Hölle bereiteten
Sonniger Samstag, es wird recht warm
Tragödie im albanischen Ferienort: Zwei Minderjährige ertrunken