.webp)
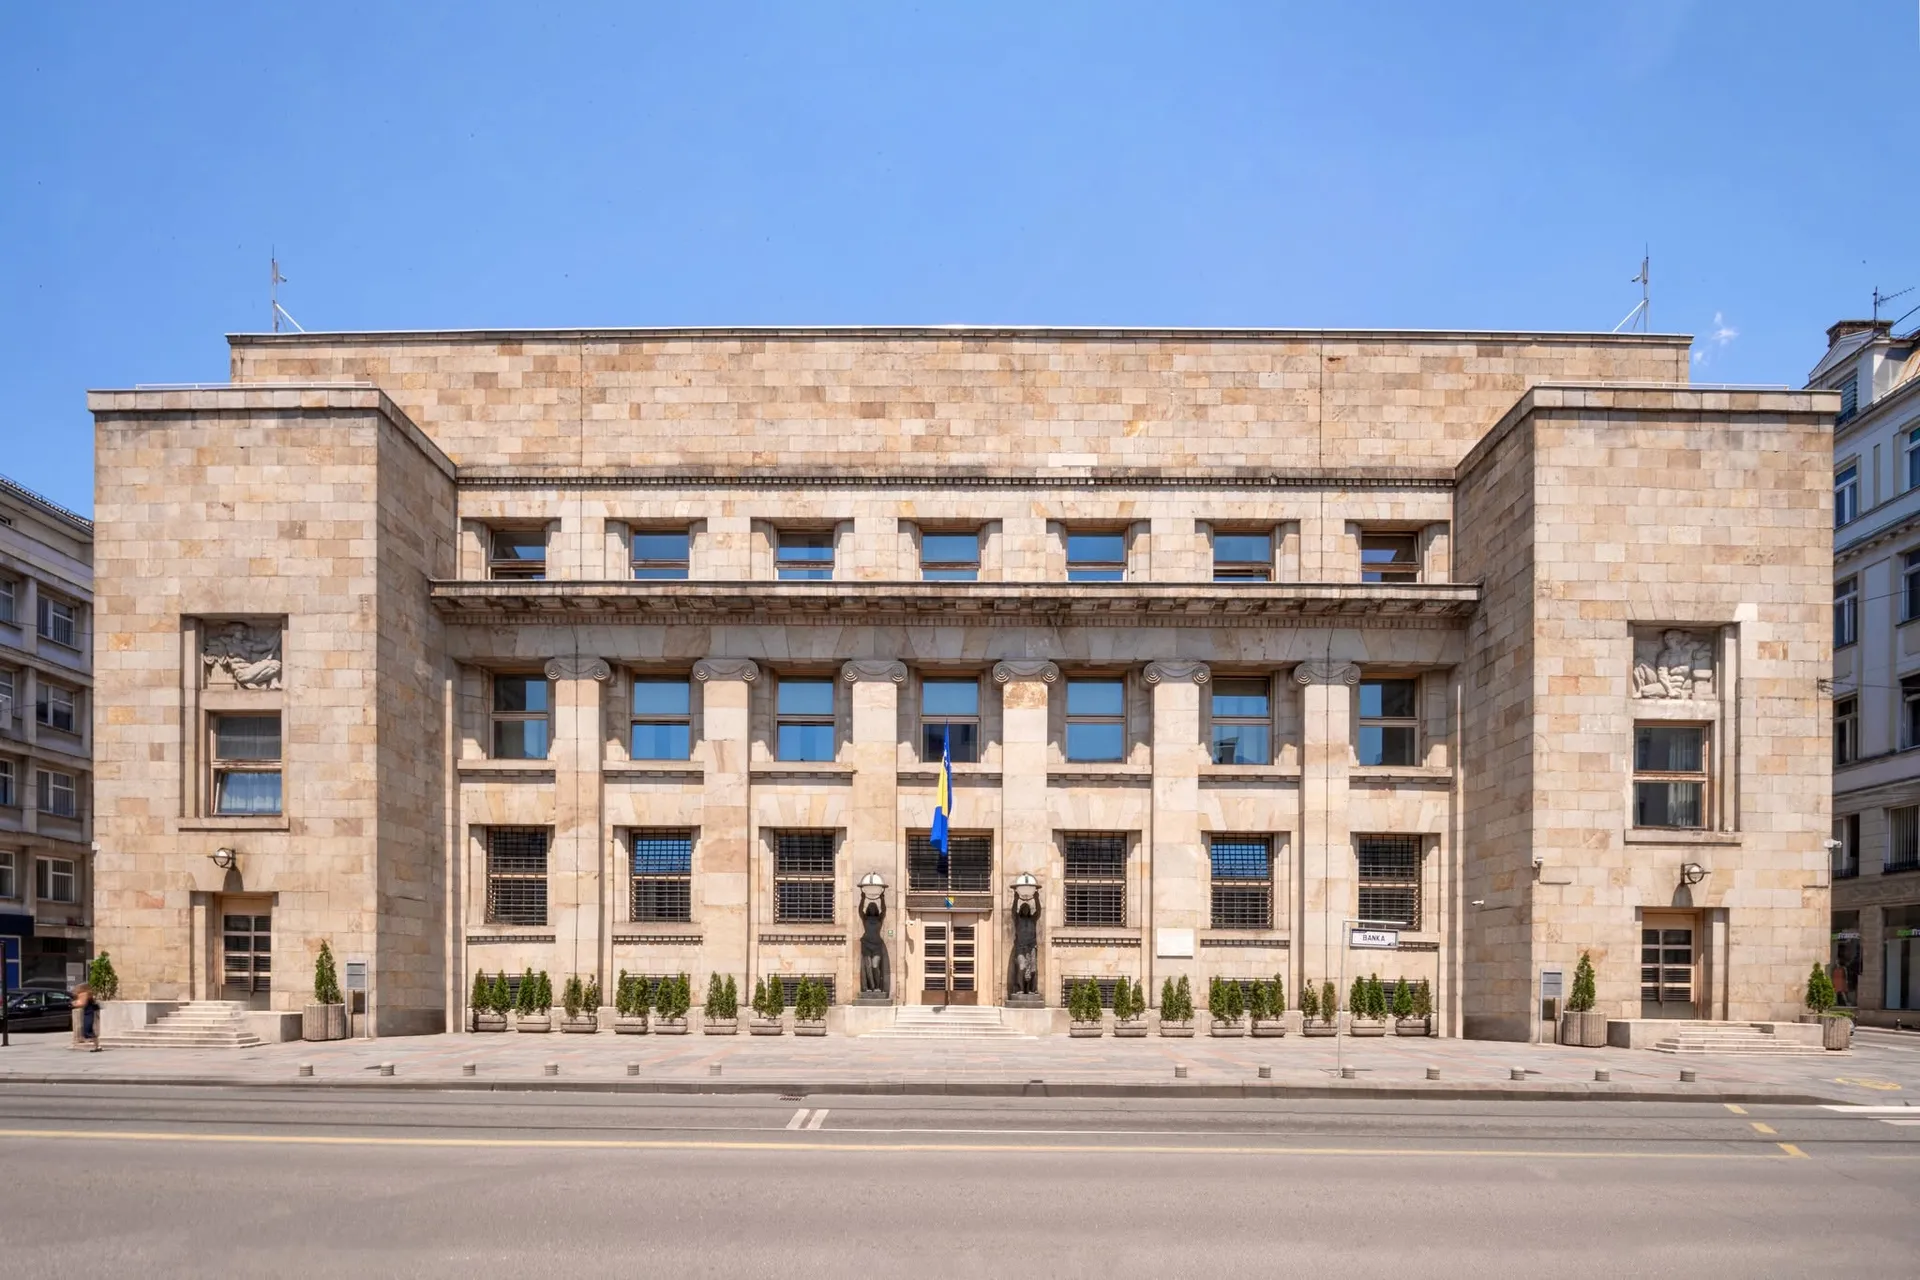
Bei der Zentralbank von Bosnien und Herzegowina funktionierte anfangs das zentrale Kreditregister für juristische Personen, d.h. für alle, die der Zuteilung einer JIB, einer einheitlichen Identifikationsnummer, unterliegen. Danach wurde das Register für natürliche Personen, d.h. für alle Personen mit einer JMB, eingerichtet, sodass wir ab dem 1. Januar 2007 vom ZENTRALEN KREDITREGISTER sprechen können, das aus zwei Teilen besteht, CRK für juristische und CRK für natürliche Personen, berichtet die bosnisch-herzegowinische Nachrichtenagentur Patria.
Im CRK sind mehrere Kategorien von Kreditinstituten vorgesehen, nach denen das Register konzipiert ist, und zwar:
- Geschäftsbanken
- Leasinggesellschaften
- Mikrokreditinstitute
- Sparkassenvereine
- Versicherungsgesellschaften
- Sonstige (Einzelfälle, die keiner der genannten Gruppen angehören)
Im CRK für juristische Personen sind folgende Schuldenkategorien erfasst:
- Kredite (in dieser Kategorie werden neben den „klassischen“ Krediten auch Kommissionkredite, Revolvingkredite, Finanz- und Operatingleasing sowie spezifische Kreditgeschäfte wie Factoring und Forfaiting gesondert geführt)
- Akkreditive, mit besonderem Hinweis, ob es sich um gedeckte oder ungedeckte Akkreditive handelt
- Garantien, mit besonderem Hinweis, ob es sich um Leistung- oder Zahlungsgarantien handelt
- Sonstige Schulden (in dieser Kategorie werden derzeit nur Rahmenkredite erfasst)
Im CRK für Bürger gibt es zusätzlich zu den oben genannten Kategorien eine weitere Schuldenkategorie:
- Kartengeschäft (Daten zu Kredit- und Chargekarten sind vorhanden)
Es ist wichtig zu betonen, dass auch Daten über Bürgen für alle Schuldenkategorien vorhanden sind.
Innerhalb dieser Kategorien existieren neben den grundlegenden Kundendaten auch folgende wichtige Daten: Geschäftszweckcode, Datum der Schuldenaufnahme, Höhe der Schulden, Währung, in der die Schulden aufgenommen wurden, Fälligkeitsdatum, Restschuldbetrag, Betrag der fälligen, nicht eingezogenen Hauptschuld und Zinsen, Kategorie, in die die Schulden nach Risikograd eingestuft wurden (Kategorie A, B, C, D oder E)...
Das Hauptziel des CRK ist die Bereitstellung qualitativ hochwertiger Informationen für Geschäftsbanken und zukünftig auch für andere Finanzinstitute, auf deren Grundlage diese fundierte Geschäftsentscheidungen treffen können. Das zweite Ziel ist die Bereitstellung qualitativ hochwertiger Daten für Bankenaufsichtsbehörden und die Zentralbank für ihre, vor allem, makroökonomischen Analysen.
Institutionen, die Kreditgeschäfte betreiben und Daten an das CRK übermitteln, können auf das Register nur mit schriftlicher Zustimmung des Kunden zugreifen. In diesem Fall stehen ihnen zwei Berichte zur Verfügung: ein Bericht über die laufenden Schulden des Kunden und ein Bericht über die getilgten Schulden des Kunden, der fünf Jahre nach Beendigung der Schulden verfügbar ist.
Für die Aktualität und Richtigkeit des Registers sind die Institutionen verantwortlich, die die Daten an das Register übermitteln.
Alle Kunden (juristische und natürliche Personen) erhalten von der Zentralbank einen Bericht darüber, wer (Name der Institution sowie Vor- und Nachname der autorisierten Person) und wann (genaues Datum und Uhrzeit) auf ihre Daten zugegriffen hat, falls sie den Verdacht haben, dass jemand unbefugt auf ihre Daten zugegriffen hat.
Komentari (0)
Prijavite se za komentiranje
PrijavaJos nema komentara. Budite prvi!
Minuta
Sve →Iz drugih kategorija
Hoher Repräsentant nicht gewählt: Deutsche, Franzosen und Briten gegen Amerikaner, neuer Versuch Ende Juni
ČOVIĆ OHNE GNADE Wie diejenigen, die Ademović ins Amt brachten, ihm eine politische Hölle bereiteten
Sonniger Samstag, es wird recht warm
Tragödie im albanischen Ferienort: Zwei Minderjährige ertrunken